¿Basta con detectar movimientos patrimoniales inusuales para acreditar un delito de blanqueo? No: para valorar una imputación hay que examinar qué conducta se atribuye, cuál sería el origen de los bienes y qué pruebas sostienen que la persona investigada conocía ese origen. La interpretación de cada operación depende también de su contexto y de la documentación disponible.
Es comprensible que una transferencia, una compra o la tenencia de efectivo generen preocupación cuando aparecen en una investigación. Sin embargo, esos datos no deben analizarse de forma aislada: es necesario valorar si la acusación acredita los elementos del artículo 301 del Código Penal y si los indicios respaldan las conclusiones que plantea.
En este artículo conocerá qué aspectos de la acusación conviene revisar, cómo pueden ser relevantes los contratos, extractos bancarios y justificantes, y qué circunstancias ayudan a explicar el origen y el propósito de las operaciones. También verá qué pasos prudentes puede dar si recibe una citación o sabe que está siendo investigado, siempre atendiendo a los hechos y las actuaciones concretas.
Puntos Clave
- Revise qué conducta concreta se atribuye y si la acusación relaciona los bienes con una actividad delictiva conforme al artículo 301 del Código Penal.
- Ordene contratos, extractos y justificantes para explicar el origen de los bienes y el contexto de las operaciones investigadas.
- Valore si los indicios acreditan el conocimiento del supuesto origen delictivo; una operación sospechosa, por sí sola, no equivale automáticamente a una condena.
- Si recibe una citación, conserve las comunicaciones y documentos relacionados con los hechos y busque asesoramiento antes de declarar.
- Una defensa penal por blanqueo de capitales requiere un análisis individualizado de la acusación, las pruebas y las actuaciones procesales.
Defensa penal por blanqueo de capitales: qué se atribuye y qué debe probarse
Ante una imputación por blanqueo, la defensa debe concretar qué actos se atribuyen a la persona investigada, de dónde sostiene la acusación que proceden los bienes y qué datos respaldarían que conocía ese origen. También debe examinar cómo se obtuvieron e interpretan las pruebas. La calificación no depende de una operación aislada, sino de los hechos acreditados y de su valoración jurídica.
El marco principal está en el artículo 301 del Código Penal. Este contempla, entre otras conductas, adquirir, poseer, utilizar, convertir o transmitir bienes sabiendo que tienen su origen en una actividad delictiva, así como realizar actos dirigidos a ocultar o encubrir dicho origen. El precepto también incluye supuestos vinculados a ayudar a quien participó en la actividad delictiva a eludir las consecuencias legales de sus actos.
Qué conductas contempla el artículo 301 del Código Penal
La investigación puede centrarse, por ejemplo, en una compraventa, una transferencia o la utilización de bienes. Pero identificar una operación económica no demuestra automáticamente que exista blanqueo: hay que precisar qué conducta se atribuye y cómo encaja en el precepto. Una transferencia entre cuentas, por sí sola, no explica el origen del dinero ni acredita qué sabía quien la ordenó. Su relevancia dependerá de la documentación y del contexto.
El artículo 301 también prevé la modalidad imprudente grave. Por eso, conviene identificar qué forma de comisión plantea la acusación y qué hechos concretos invoca para sostenerla. Esta distinción orienta la lectura del escrito de imputación: permite comprobar si la descripción de los actos y de las circunstancias corresponde a la modalidad penal que se atribuye, sin dar por probada la calificación por el mero uso de esa etiqueta.
Qué elementos de la acusación conviene identificar
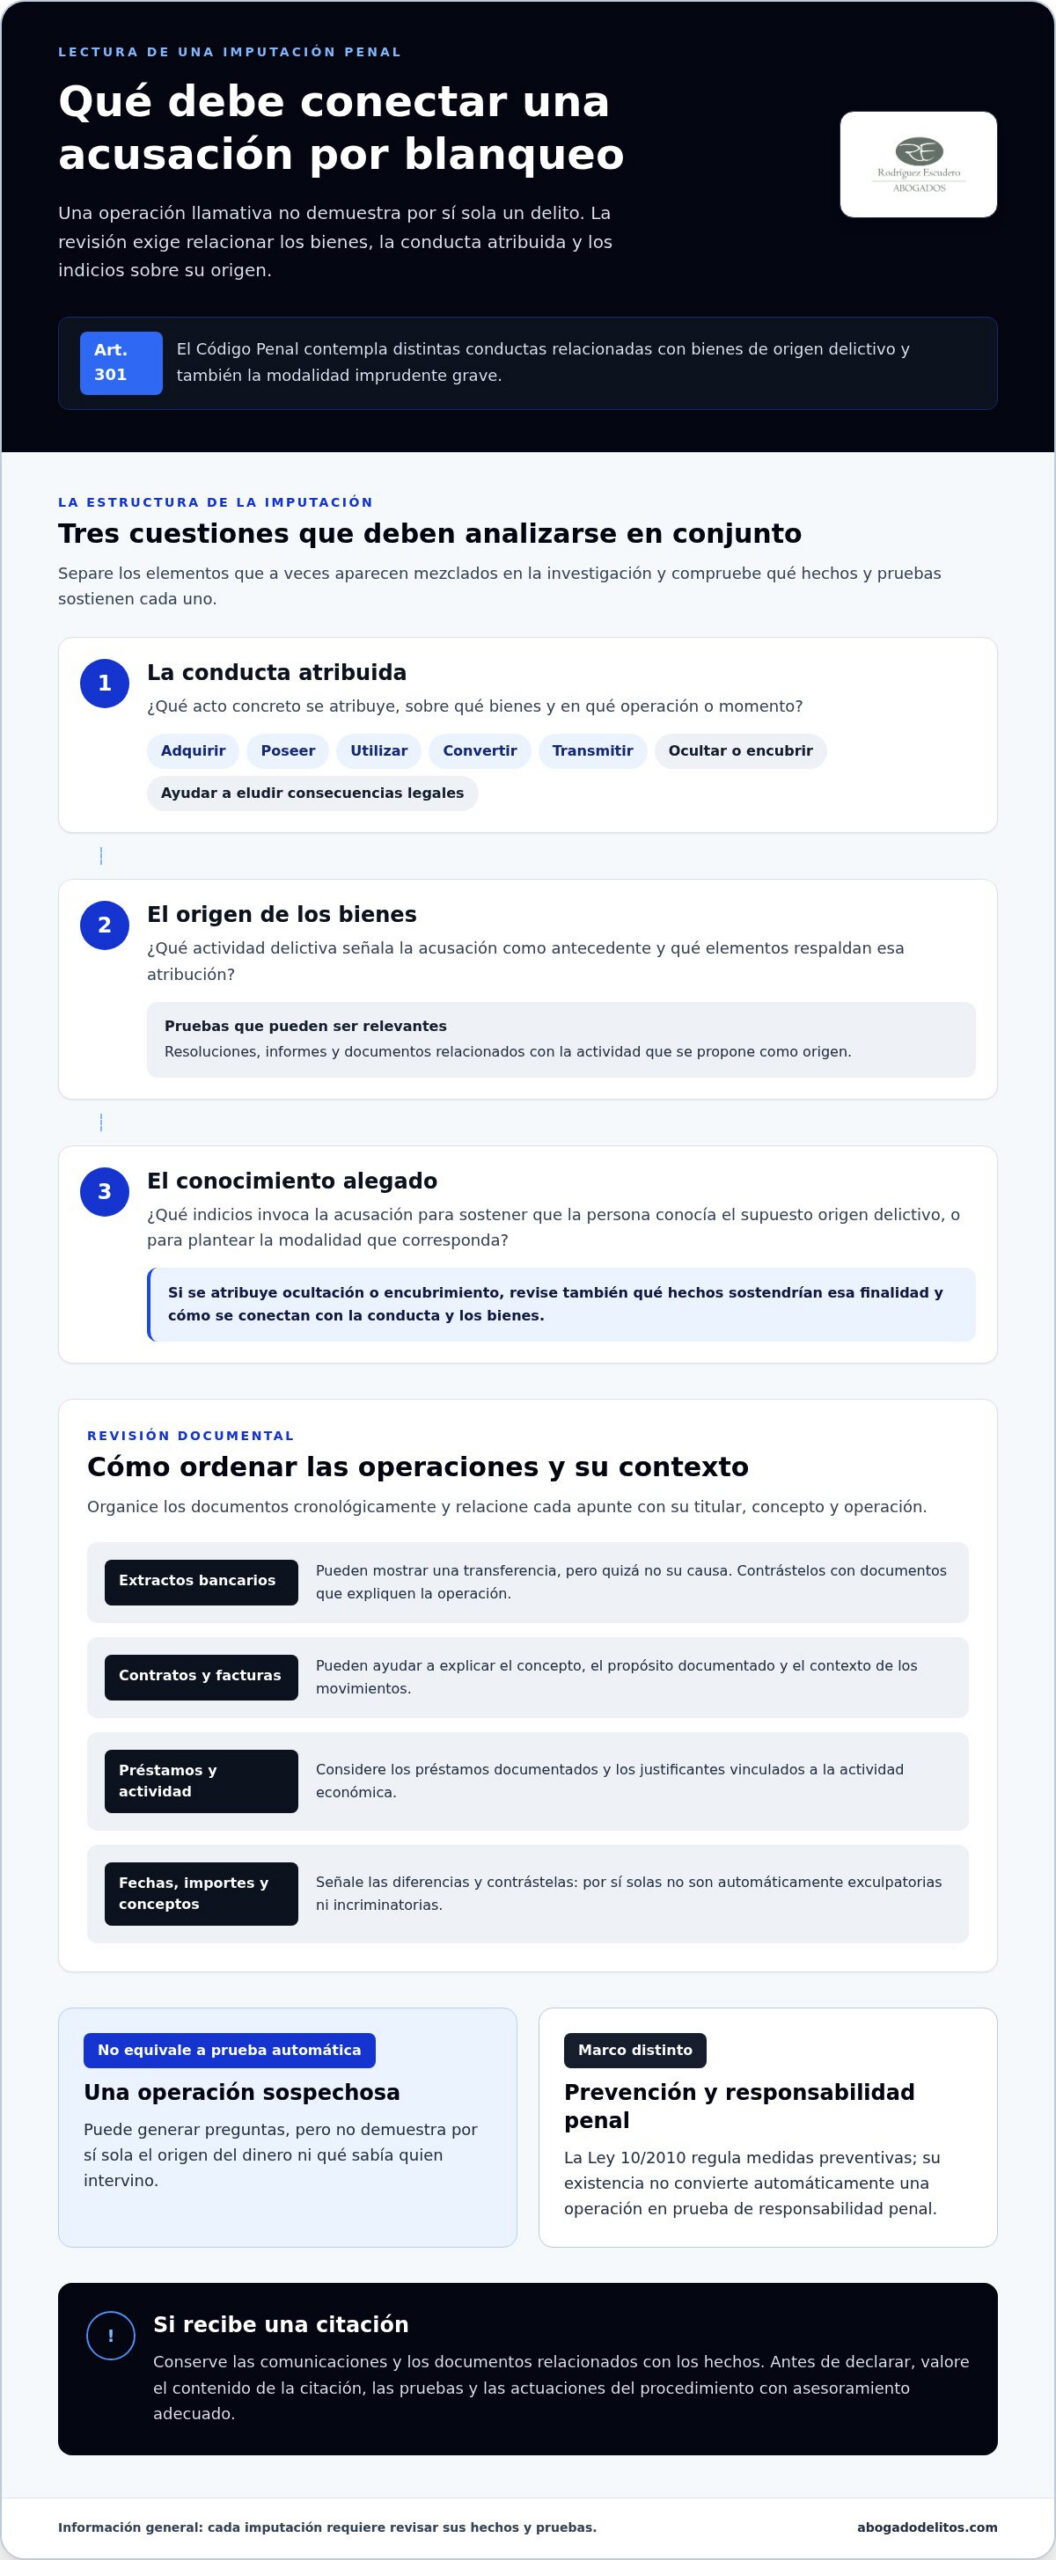
Para ordenar la revisión del caso, resulta útil separar tres cuestiones que a veces aparecen mezcladas en la investigación:
- La conducta atribuida: qué acto concreto habría realizado la persona y en qué fechas, operaciones o bienes se sitúa.
- El origen de los bienes: qué actividad delictiva señala la acusación como antecedente y qué elementos respaldan esa atribución.
- El conocimiento alegado: qué indicios se invocan para sostener que la persona sabía, o habría actuado con la modalidad subjetiva que corresponda, respecto de ese origen.
Cuando la acusación atribuye una finalidad de ocultar o encubrir, también debe analizarse qué hechos sostendrían ese propósito y cómo se relaciona con la conducta concreta. No basta con etiquetar una operación como sospechosa: es preciso examinar la conexión que se propone entre el acto, los bienes y la actividad delictiva alegada. La documentación económica puede aportar contexto, pero su alcance debe valorarse junto con el resto de las actuaciones.
Así, la defensa penal por blanqueo de capitales requiere comprobar si cada elemento de la imputación cuenta con apoyo probatorio y si las explicaciones alternativas se han considerado. Esta información es general y no permite anticipar el resultado de un procedimiento: la valoración jurídica exige revisar las diligencias y circunstancias específicas. En procedimientos económicos, el análisis técnico de los hechos y de la prueba es central en la defensa que presta un abogado especializado en delitos económicos.
Cómo valorar el origen de los bienes, el conocimiento y la conducta atribuida
Para leer una acusación concreta conviene reconstruir la hipótesis paso a paso: qué actividad delictiva se señala como origen de los bienes, qué operaciones se atribuyen a cada persona y qué indicios se invocan para afirmar que conocía ese origen. Después, se contrasta esa explicación con la documentación y con otras circunstancias acreditables. Un movimiento llamativo puede justificar preguntas, pero no demuestra por sí solo la comisión de un delito.
La revisión también debe distinguir el procedimiento penal de las obligaciones preventivas que pueden afectar a determinados sujetos. La Ley 10/2010 de prevención del blanqueo de capitales regula medidas de prevención; su existencia no convierte automáticamente una operación en prueba de responsabilidad penal. Importa identificar qué norma y qué hechos se están utilizando en cada argumento.
Cómo examinar la documentación patrimonial y financiera
Ordene los documentos cronológicamente y relacione cada apunte con su titular, concepto y operación correspondiente. Un extracto puede mostrar una transferencia, pero quizá no su causa: para entenderla pueden ser relevantes el contrato, la factura, un préstamo documentado o los justificantes de la actividad económica. Las diferencias entre fechas, importes o conceptos deben señalarse y contrastarse; no son automáticamente exculpatorias ni incriminatorias.
Una tabla de trabajo ayuda a localizar qué necesita aclaración antes de formular conclusiones:
| Elemento discutido | Prueba relevante | Pregunta que debe aclararse |
|---|---|---|
| Origen atribuido | Resoluciones, informes y documentos sobre la actividad antecedente | ¿Qué hechos respaldan que los bienes proceden de esa actividad? |
| Operaciones investigadas | Extractos, contratos, facturas y justificantes | ¿Quién intervino, cuándo y con qué propósito documentado? |
| Conocimiento alegado | Comunicaciones, relaciones y circunstancias acreditadas | ¿Qué prueba permite inferir lo que sabía la persona investigada? |
| Explicación alternativa | Documentación patrimonial y registros de actividad | ¿Es compatible con los movimientos y está respaldada por documentos? |
Qué significa discutir el conocimiento del origen ilícito
Que la acusación afirme que una persona conocía el origen de los bienes no equivale a que ese conocimiento esté probado. Deben examinarse las comunicaciones y circunstancias concretas, sin deducirlo únicamente de una relación personal, profesional o comercial. La llamada ignorancia deliberada requiere especial cautela: no debe utilizarse como sustituto automático de la prueba del elemento subjetivo ni como presunción de culpabilidad.
Al valorar una explicación alternativa, interesa comprobar si encaja con la secuencia completa y qué documentos la corroboran, no solo si parece posible en abstracto. Una defensa penal por blanqueo de capitales puede organizar este contraste entre hipótesis, operaciones y prueba, atendiendo también a las lagunas o contradicciones relevantes. Si necesita una revisión individualizada de las actuaciones, puede solicitar asesoramiento en procedimientos por delitos económicos.
¿Basta una operación sospechosa para acreditar el blanqueo de capitales?
No necesariamente. Una operación que llame la atención puede dar lugar a comprobaciones o formar parte de una investigación, pero no equivale por sí sola a una condena. Para valorar una acusación hay que examinar el conjunto de la prueba y comprobar qué hechos acreditados respaldan cada conclusión, sin convertir una sospecha en una regla automática de culpabilidad.
Cómo se valoran los indicios en el proceso penal
Un indicio es un dato que puede resultar relevante, como una transferencia sin explicación aparente en la documentación examinada. Una inferencia es el razonamiento que conecta ese dato con una conclusión, por ejemplo, que quien realizó la operación conocía el origen de los fondos. El hecho acreditado, en cambio, es aquel que cuenta con respaldo probatorio suficiente conforme a las garantías del proceso. No son categorías intercambiables.
La fuerza de los indicios depende de su coherencia, de cómo encajan entre sí y de su relación con los hechos investigados. Por eso, conviene preguntar qué acredita cada elemento y qué pasos de razonamiento conducen desde ese dato hasta la hipótesis de la acusación. También deben contrastarse las circunstancias que puedan ofrecer otra explicación. Una actividad económica documentada, por ejemplo, puede aportar contexto a un ingreso, aunque su relevancia dependerá de cómo se relacione con las demás pruebas.
Una operación inusual puede tener explicaciones distintas según su fecha, sus intervinientes y la documentación que la acompañe. Tampoco debe descartarse sin análisis: su importancia dependerá de la conexión que presente con los demás hechos. La revisión debe evitar tanto atribuirle valor concluyente por sí sola como restarle importancia de antemano.
Qué garantías protegen a la persona investigada
La presunción de inocencia está reconocida en el artículo 24.2 de la Constitución Española. En términos generales, exige que una condena no se base únicamente en la sospecha, sino en prueba de cargo valorada en el proceso. El derecho de defensa, por su parte, permite a la persona investigada conocer la imputación y ejercer las facultades que le reconoce la ley.
El artículo 118 de la Ley de Enjuiciamiento Criminal recoge derechos de quien es investigado, entre ellos conocer los hechos que se le atribuyen y contar con asistencia letrada. Si la persona está detenida, el artículo 520 regula sus derechos en esa situación, incluida la asistencia de abogado. La aplicación concreta depende de la fase procesal y de las circunstancias.
Ejercer esos derechos no determina por sí solo el resultado del procedimiento ni debe confundirse con admitir los hechos. En una defensa penal por blanqueo de capitales, el análisis debe centrarse en la acusación, la prueba disponible y la solidez de las inferencias, con respeto a las garantías procesales. La valoración final corresponde al órgano judicial, a partir de las actuaciones y de las circunstancias del caso.
Qué hacer si le investigan o le citan por blanqueo de capitales
Si recibe una citación o conoce que existe una investigación, actúe con orden y evite tomar decisiones precipitadas. Identifique qué órgano se la envía, en qué condición se le convoca y qué actuación se indica. Anote la fecha de recepción y la de comparecencia, y conserve el documento completo, incluidos sus anexos y el sobre o justificante de notificación.
Si recibe una citación o conoce una investigación
Prepare una cronología breve de las comunicaciones recibidas y de los hechos que puedan estar relacionados con la investigación. No publique comentarios sobre el asunto ni contacte con otras personas para acordar qué decir. Tampoco elimine, modifique o cree documentos para alterar la apariencia de los hechos. Si no comprende una instrucción de la citación, consúltela con su abogado antes de responder o comparecer.
Qué documentación puede ser útil para valorar el caso
Reúna los documentos que ya obren en su poder y puedan tener relación con la investigación, como contratos, justificantes de pago, facturas y comunicaciones. Mantenga separados los originales de cualquier resumen o cronología preparada después, e indique quién entregó cada documento y cuándo lo recibió. No añada explicaciones a los originales ni descarte materiales porque parezcan irrelevantes; su utilidad dependerá de las circunstancias y de las actuaciones conocidas.
Facilite esa información a su abogado penalista para que valore qué documentos pueden ser pertinentes y cómo organizarlos antes de una declaración u otra actuación. La revisión debe ajustarse a la fase del procedimiento y a la citación concreta, no a una pauta general. Si necesita analizar los pasos adecuados en su situación, puede solicitar una valoración de defensa en un procedimiento por blanqueo.
Cómo aborda Abogado Delitos la defensa penal por blanqueo de capitales
La defensa en un procedimiento de blanqueo requiere estudiar el caso concreto, no aplicar una respuesta idéntica a todas las investigaciones. Abogado Delitos aborda estos asuntos mediante una revisión técnica e individualizada de los hechos atribuidos, la prueba incorporada y las actuaciones procesales. El objetivo es determinar qué sostiene la acusación, qué aspectos necesitan aclaración y qué cuestiones jurídicas deben valorarse con arreglo a la situación de la persona investigada.
El análisis puede comprender, según el estado del procedimiento:
- La lectura de la citación, la resolución o el escrito que delimita los hechos investigados.
- La revisión de documentos y demás elementos probatorios relacionados con las operaciones atribuidas.
- La comprobación de cómo se conectan los indicios con cada elemento de la imputación.
- La identificación de diligencias y decisiones procesales que puedan ser relevantes para ejercer el derecho de defensa.
Esta revisión permite ordenar la información y plantear una estrategia coherente con las circunstancias acreditadas. No presupone que una explicación documental vaya a ser aceptada ni anticipa el sentido de una resolución. La valoración depende del contenido de las actuaciones, de la prueba disponible y de cómo evolucione el procedimiento.
Una valoración centrada en las circunstancias del procedimiento
La especialización técnica en procedimientos por blanqueo exige atender tanto al fondo de la imputación como a su recorrido procesal. No es lo mismo conocer una investigación en una fase inicial que recibir una acusación formal o tener que preparar un recurso. Por ello, las decisiones de defensa se examinan en función de los hechos, los documentos, las resoluciones dictadas y los plazos aplicables al caso.
Si existe una sentencia y concurren motivos jurídicos para impugnarla, puede valorarse la pertinencia de un recurso de apelación o, cuando proceda legalmente, de casación. No son vías automáticas ni intercambiables: su viabilidad depende de la resolución, del momento procesal y de los requisitos aplicables. La decisión debe tomarse tras revisar el expediente y explicar con claridad qué cuestiones pueden plantearse.
Durante el análisis se mantiene el respeto a la presunción de inocencia y a las garantías de la persona investigada. Una defensa rigurosa no parte de conclusiones anticipadas: contrasta la hipótesis acusatoria con la prueba y las circunstancias particulares, y determina qué argumentos pueden sostenerse jurídicamente. La estrategia y las actuaciones que convenga realizar solo pueden concretarse tras conocer los antecedentes relevantes del procedimiento.
Solicite una valoración de su caso
Si ha recibido una citación, conoce la existencia de una investigación o se enfrenta a una acusación, puede explicar brevemente qué comunicación ha recibido y en qué fase se encuentra el procedimiento. Esa información permite orientar la revisión inicial, sin sustituir el estudio completo de las actuaciones ni garantizar un resultado.
Solicite una valoración de su caso para analizar las circunstancias de su procedimiento y las opciones de defensa que puedan resultar pertinentes.
Dé el siguiente paso con una valoración jurídica
Cuando una investigación penal afecta a su situación personal o patrimonial, actuar con información clara puede ayudarle a tomar decisiones más meditadas. Antes de responder a la acusación o adoptar medidas sobre documentos y operaciones, conviene conocer qué actuaciones se han practicado y qué opciones procesales pueden considerarse en su caso.
Abogado Delitos presta defensa técnica en procedimientos por blanqueo de capitales. La defensa penal por blanqueo de capitales debe ajustarse a los hechos y a la fase procesal, sin anticipar resultados ni aplicar respuestas genéricas.
Si desea revisar su situación, puede explicar brevemente qué citación, investigación o acusación ha recibido. Solicite una valoración de su caso para examinar las circunstancias del procedimiento y recibir orientación sobre los próximos pasos. Afrontar la situación con asesoramiento y un análisis individualizado puede darle mayor claridad para decidir cómo proceder.
Preguntas frecuentes
¿Qué artículo del Código Penal regula el blanqueo de capitales?
El artículo 301 del Código Penal regula las principales conductas de blanqueo, mientras que los artículos 298 a 304 recogen disposiciones relacionadas. Puede consultar el texto consolidado del Código Penal en el BOE. Para valorar una imputación concreta, conviene identificar qué apartado se invoca y qué hechos se atribuyen, porque la calificación depende de la conducta y de las circunstancias acreditadas.
¿Puede investigarse a una persona aunque no haya cometido el delito previo?
Sí. El delito de blanqueo puede atribuirse a alguien distinto de quien realizó la actividad delictiva de la que procederían los bienes. Que no exista una condena previa por ese delito no impide necesariamente investigar el blanqueo, aunque debe acreditarse la existencia de una actividad delictiva antecedente y la conexión que se atribuye a los bienes. La responsabilidad concreta dependerá de la prueba y de la conducta imputada.
¿Qué diferencia hay entre blanqueo de capitales y receptación?
Son delitos distintos, aunque ambos pueden referirse a bienes de origen delictivo. La receptación, regulada en el artículo 298 del Código Penal, se vincula a determinados delitos patrimoniales o socioeconómicos y a conductas realizadas para obtener provecho. El blanqueo, previsto principalmente en el artículo 301, tiene un ámbito propio y puede referirse a bienes procedentes de actividades delictivas. La calificación exige examinar los hechos y el propósito atribuido.
¿Qué debo hacer si recibo una citación como investigado por blanqueo?
Compruebe la autoridad que la emite, la condición en que se le cita, la fecha y la actuación prevista. No deje pasar la comparecencia ni interprete por su cuenta el alcance de la citación. Consulte con un abogado penalista y facilítele el documento completo, incluidos anexos y datos de notificación, para que pueda orientarle sobre la actuación y sus derechos. Si la citación contiene instrucciones específicas, téngalas presentes al pedir asesoramiento.