El artículo 301 del Código Penal regula las principales conductas de blanqueo de capitales, y los artículos 302 a 304 contemplan agravaciones y otras modalidades. Para entender qué puede implicar una investigación, conviene distinguir los hechos atribuidos de las sospechas y valorar las circunstancias concretas del caso.
Puntos Clave
- Identifique qué actos contempla el artículo 301 y cómo se relacionan con bienes de origen delictivo.
- Al analizar el delito de blanqueo de capitales código penal, distinga el tipo básico de las modalidades imprudentes y las circunstancias agravantes.
- Compare los artículos 301 a 304 para conocer las penas previstas y qué factores pueden influir en su aplicación.
- Revise la imputación, las actuaciones y la documentación: la valoración de la prueba depende del conjunto de circunstancias del caso.
- Una defensa penal especializada puede examinar la calificación jurídica y la prueba disponible atendiendo a la fase de la investigación.
Qué regula el delito de blanqueo de capitales en el Código Penal
El artículo 301 del Código Penal sanciona determinadas operaciones con bienes que tienen origen delictivo, así como actos dirigidos a ocultar o encubrir ese origen. Entre las conductas que contempla están adquirir, poseer, utilizar, convertir o transmitir esos bienes, además de realizar actos de ocultación o ayudar a quien participó en la actividad delictiva a eludir sus consecuencias legales. El precepto central y sus modalidades pueden consultarse en el texto consolidado del Código Penal en el BOE.
La referencia a bienes comprende aquello que puede ser objeto de esas operaciones y cuyo origen procede de una actividad delictiva. La aplicación del artículo no se decide únicamente por la apariencia inusual de una transacción: deben examinarse los hechos atribuidos y los elementos que exige la ley. Una alerta o sospecha puede dar lugar a comprobaciones, pero no equivale por sí sola a acreditar un delito.
Qué significa ocultar o encubrir el origen de los bienes
Ocultar o encubrir significa llevar a cabo actos que dificulten conocer o identificar el origen ilícito de los bienes. El artículo 301.2 también se refiere a ocultar o encubrir su naturaleza, origen, ubicación, destino, movimiento o titularidad, entre otros aspectos. No basta con que una operación resulte compleja o poco habitual: importa qué se hizo, con qué bienes y qué circunstancias rodearon la actuación.
Por ejemplo, ante una transferencia, el análisis no debería detenerse en que el dinero pasó por una cuenta. Habría que atender al contexto y a la conducta concreta que se atribuye a cada persona. Ese ejemplo no determina por sí mismo que exista blanqueo; ilustra por qué las operaciones deben valorarse junto con la información disponible y no mediante presunciones automáticas.
Qué papel tiene el artículo 301 del Código Penal
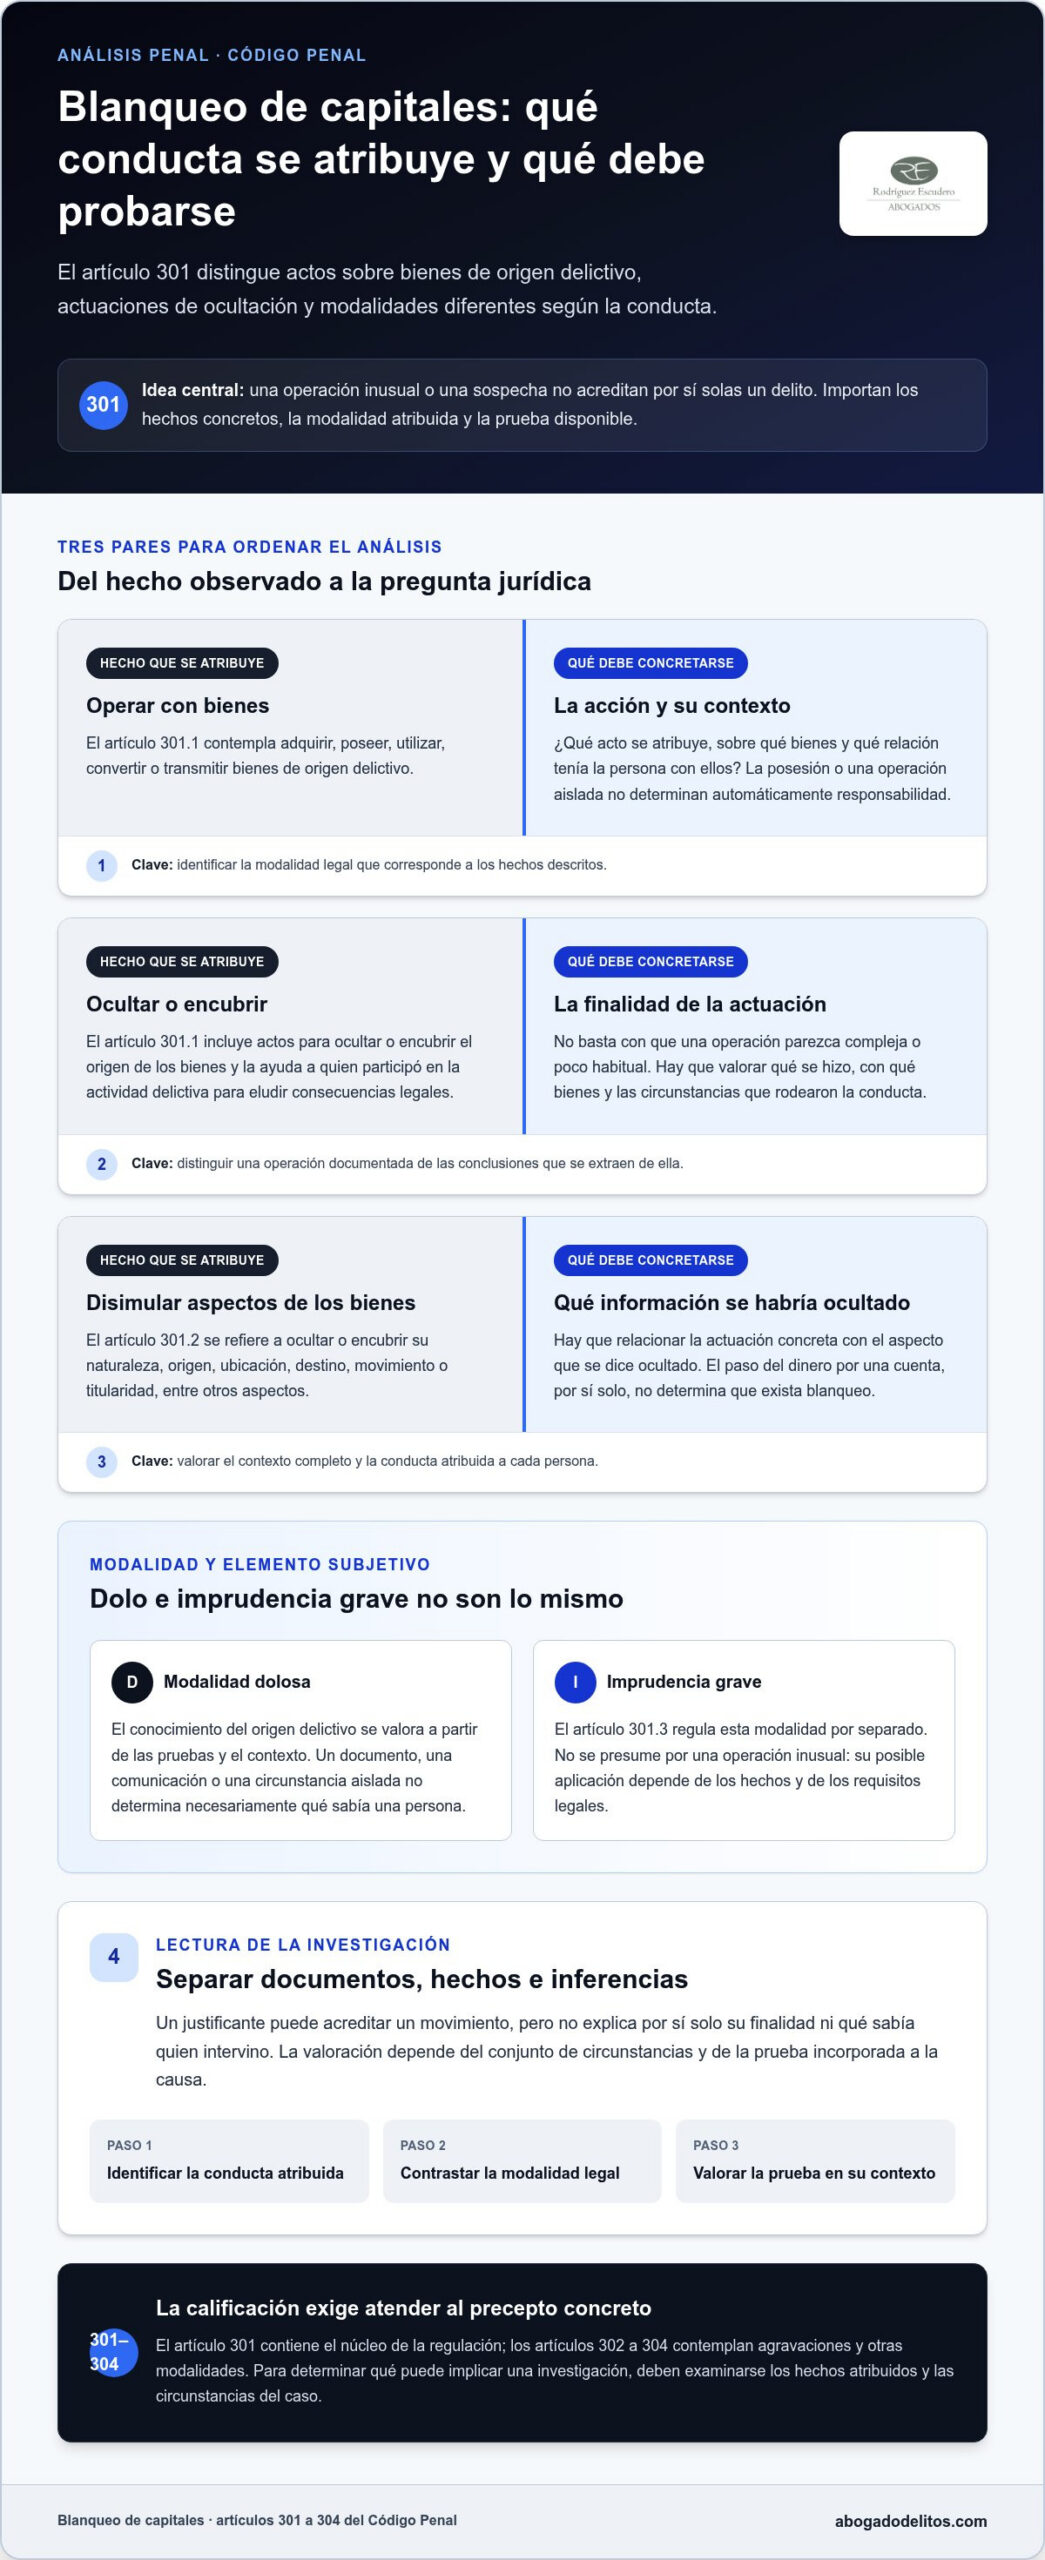
El artículo 301 constituye el núcleo de la regulación penal del blanqueo. Su apartado primero recoge, por un lado, actos sobre bienes de procedencia delictiva, como adquirirlos, poseerlos, utilizarlos, convertirlos o transmitirlos; por otro, incluye actos destinados a ocultar o encubrir su origen y la ayuda para que una persona involucrada eluda las consecuencias legales de sus actos. El apartado segundo aborda la ocultación o el encubrimiento de otros aspectos de esos bienes.
En términos sencillos, la norma busca sancionar la intervención consciente en operaciones con bienes de origen delictivo y ciertas actuaciones dirigidas a disimular su procedencia o características. La calificación exige concretar qué modalidad se atribuye y qué hechos la respaldarían; no es suficiente con señalar que existió una operación sospechosa. El significado del delito de blanqueo de capitales en el Código Penal debe determinarse, por tanto, conforme a la redacción vigente del precepto y a las circunstancias acreditadas en cada causa.
Qué conductas y elementos contempla el artículo 301
El artículo 301 del Código Penal contempla distintas formas de intervenir en operaciones relacionadas con bienes de origen delictivo. El apartado primero enumera adquirir, poseer, utilizar, convertir o transmitir esos bienes y también incluye determinados actos de ocultación o ayuda para eludir las consecuencias legales. El apartado segundo se ocupa de ocultar o encubrir aspectos como su naturaleza, origen, ubicación, destino, movimiento o titularidad real. Puede consultar el texto consolidado del Código Penal en el BOE.
La distinción entre estas conductas ayuda a precisar qué modalidad se atribuye: algunas recaen directamente sobre los bienes y otras se refieren a ocultar o encubrir información sobre ellos. Al estudiar el delito de blanqueo de capitales código penal, por tanto, es necesario identificar el acto concreto y los elementos legales que correspondería acreditar. Una operación sospechosa, por sí sola, no resuelve esa cuestión.
Qué debe analizarse sobre la conducta atribuida
Para ordenar los hechos, conviene identificar qué acción se atribuye, cuándo habría ocurrido y qué relación tenía con los bienes investigados. Después, se contrasta esa descripción con la modalidad legal correspondiente. La posesión o una operación aislada no determinan automáticamente la responsabilidad: también importan las circunstancias de la actuación y la prueba disponible sobre la intervención de cada persona.
Es útil separar lo que reflejan directamente los documentos de las conclusiones que se extraen de ellos. Un justificante puede dejar constancia de un movimiento, pero no explica por sí solo su finalidad ni qué sabía quien intervino. Si la causa también examina otras conductas patrimoniales, el análisis puede requerir distinguirlas de las operaciones descritas en el artículo 301, atendiendo a sus respectivos elementos legales.
Cómo se aborda el conocimiento del origen ilícito
En las modalidades dolosas, el conocimiento del origen delictivo es un elemento que debe valorarse conforme a las pruebas y al contexto. Documentos, comunicaciones y circunstancias de una operación pueden aportar información, pero un dato aislado no determina necesariamente qué sabía una persona. Lo relevante es examinar cómo se relacionan los elementos disponibles con la conducta concreta que se le atribuye.
El artículo 301.3 regula por separado la comisión por imprudencia grave. No debe confundirse esta modalidad con el dolo ni presumirse a partir de una operación inusual. Su posible aplicación depende de los hechos y de que la conducta encaje en los requisitos legales, cuestión que requiere una valoración individual de las actuaciones.
La vía penal también debe distinguirse de las obligaciones preventivas previstas en la Ley 10/2010 de prevención del blanqueo de capitales. El análisis de otros delitos patrimoniales, por su parte, puede tener elementos diferentes, como se explica al tratar los delitos contra el patrimonio. Cada calificación debe valorarse según sus propios requisitos, los hechos atribuidos y la prueba incorporada a la causa.
Cuando la imputación comprende operaciones complejas o documentación diversa, una valoración jurídica puede ayudar a examinar cómo se conectan los hechos con la modalidad investigada. La defensa penal en delitos económicos puede analizar la calificación y las actuaciones conforme a las circunstancias del procedimiento.
Qué penas y modalidades prevén los artículos 301 a 304
Los artículos 301 a 304 del Código Penal diferencian el tipo doloso, la imprudencia grave, las agravaciones y ciertos actos preparatorios. La pena por el delito de blanqueo de capitales depende de la modalidad atribuida y de las circunstancias previstas para cada supuesto. Esta tabla resume las principales consecuencias conforme al texto consolidado del Código Penal.
| Modalidad o supuesto | Precepto | Pena o consecuencia | Circunstancia relevante |
|---|---|---|---|
| Tipo doloso | Artículo 301.1 | Prisión de seis meses a seis años y multa del tanto al triplo del valor de los bienes | Conducta realizada con conocimiento del origen delictivo, conforme al apartado |
| Ocultación de características | Artículo 301.2 | Las mismas penas del apartado primero | Ocultar o encubrir aspectos como la naturaleza, el origen, la ubicación o la titularidad real |
| Imprudencia grave | Artículo 301.3 | Prisión de seis meses a dos años y multa del tanto al triplo del valor de los bienes | La conducta debe encajar en la previsión expresa de imprudencia grave |
| Agravación por organización | Artículo 302.1 | Penas en su mitad superior; para jefes, administradores o encargados, pena superior en grado | Participación en una organización dedicada a estos fines y posición de responsabilidad |
| Inhabilitación por profesión o cargo | Artículo 303 | Inhabilitación especial de tres a diez años; inhabilitación absoluta de diez a veinte años en el supuesto previsto para autoridades o agentes | Comisión de los hechos en el ejercicio de las funciones, profesión u oficio indicados legalmente |
| Actos preparatorios | Artículo 304 | Pena inferior en uno o dos grados | Provocación, conspiración o proposición para cometer los delitos de los artículos 301 a 303 |
Tipo básico e imprudencia grave
El artículo 301.1 establece prisión de seis meses a seis años y multa proporcional, desde el valor de los bienes hasta el triple. El apartado segundo aplica esas mismas penas a los actos de ocultación que describe. En cambio, el apartado tercero prevé prisión de seis meses a dos años y multa cuando el hecho se comete por imprudencia grave. No basta con que una operación resulte irregular: la conducta debe corresponder a la modalidad legal que se atribuye.
El artículo 301.4 dispone que las penas de los apartados anteriores se imponen aunque el delito del que proceden los bienes o los actos de blanqueo se hayan cometido total o parcialmente en el extranjero. Esta regla no elimina la necesidad de determinar qué hechos se atribuyen y qué modalidad podría resultar aplicable.
Agravaciones, sujetos especiales y actos preparatorios
El artículo 302.1 prevé la imposición de las penas en su mitad superior cuando el responsable pertenezca a una organización dedicada a estos fines. Si es jefe, administrador o encargado, contempla las penas superiores en grado. El apartado segundo regula las consecuencias para personas jurídicas en los supuestos previstos. Por su parte, el artículo 303 añade inhabilitación especial cuando los hechos se cometen en el ejercicio de las profesiones, cargos u oficios que enumera; para autoridades o agentes, establece inhabilitación absoluta.
El artículo 304 castiga determinados actos preparatorios con pena inferior en uno o dos grados. No los equipara a la consumación del delito. Por tanto, al valorar las consecuencias penales, deben distinguirse la modalidad atribuida, la intervención concreta y las circunstancias que podrían activar una agravación o una inhabilitación.
Cómo se valoran la prueba y las circunstancias de una investigación
En una investigación por blanqueo, conviene empezar por precisar qué se atribuye a cada persona y qué datos respaldan esa atribución. La existencia de operaciones, documentos o relaciones entre intervinientes puede formar parte del análisis, pero su significado depende del contexto. Para valorar una causa conforme al delito de blanqueo de capitales código penal, hay que distinguir los hechos que constan en las actuaciones de las conclusiones que se extraen de ellos.
Qué cuestiones conviene revisar en las actuaciones
El primer paso es identificar la conducta concreta que aparece en la resolución, citación u otra comunicación procesal: por ejemplo, qué acto se atribuye y en relación con qué bienes. Después, conviene revisar qué elementos se invocan sobre la procedencia de esos bienes y sobre el conocimiento que se atribuye a la persona investigada. Una descripción general de operaciones no siempre permite entender qué modalidad del artículo 301 se está examinando.
El alcance de esa revisión depende del momento procesal y de las actuaciones disponibles. Por ello, es importante atender a la documentación a la que la defensa puede acceder en esa fase, y no extraer conclusiones precipitadas a partir de una citación aislada o de información incompleta.
Cómo preparar una valoración jurídica individual
Ordenar la documentación puede facilitar que los hechos se entiendan con claridad. Como preparación, resulta útil elaborar una cronología y clasificar los materiales por su relación con las operaciones investigadas:
- Fechas y descripción de los movimientos o actos que se mencionan en la causa.
- Contratos, justificantes y otros documentos relacionados con esas operaciones.
- Comunicaciones relevantes, identificando quién intervino y en qué momento.
- Información recibida de terceros, diferenciada de los hechos que usted conoce directamente.
Esta organización no sustituye el análisis jurídico ni determina por sí sola el valor probatorio de cada documento. Ayuda a detectar qué extremos están respaldados directamente, cuáles dependen de una interpretación y qué cuestiones requieren aclaración. La valoración corresponde al examen conjunto de las circunstancias, no a considerar un documento o una operación de manera aislada.
También es prudente evitar declaraciones o decisiones procesales precipitadas. Antes de responder sobre operaciones complejas, conviene comprender qué hechos concretos se investigan y cómo se relacionan con la imputación. Una valoración individual puede orientar la revisión de las actuaciones y la documentación pertinente, sin anticipar el resultado del procedimiento.
Si está siendo investigado, puede solicitar una valoración de su caso para analizar la imputación, ordenar los elementos disponibles y comprender qué aspectos requieren atención en su fase procesal.
Qué puede aportar una defensa penal especializada en blanqueo
Una defensa penal especializada permite examinar de forma ordenada la imputación, los hechos atribuidos y la prueba incorporada a la causa. En una investigación por blanqueo, no basta con conocer la calificación provisional: conviene entender qué modalidad se plantea, qué elementos la sostienen y cómo encajan en la situación concreta de la persona investigada. El análisis no anticipa el resultado, pero ayuda a identificar las cuestiones jurídicas y probatorias que deben abordarse.
Qué aspectos puede examinar el abogado penalista
La revisión puede comenzar contrastando la conducta atribuida con los requisitos del precepto aplicable del Código Penal. También puede incluir el estudio de las diligencias y documentos disponibles para comprobar qué hechos aparecen acreditados, cuáles se presentan como inferencias y qué relación se establece entre la persona investigada y los bienes. Así se analiza si la calificación jurídica corresponde a los hechos descritos y a la prueba existente.
La documentación puede requerir una lectura conjunta: movimientos, comunicaciones y otros elementos podrían adquirir distinto sentido según su fecha, contexto y relación con el resto de las actuaciones. La defensa puede ordenar esos datos, detectar aspectos que necesiten explicación y valorar si la investigación distingue adecuadamente las distintas conductas y modalidades legales. La experiencia técnica en causas de blanqueo resulta relevante para abordar estos asuntos con atención a sus particularidades, sin dar por sentado qué conclusión alcanzará el procedimiento.
La fase procesal también importa. Las actuaciones que pueden resultar pertinentes y las decisiones que convenga valorar dependen del estado de la causa. Si existe una resolución susceptible de recurso, el abogado puede examinar su contenido, los motivos que podrían plantearse y los requisitos procesales aplicables. No todo desacuerdo con una decisión permite recurrirla en los mismos términos, por lo que el análisis debe partir de la resolución y del momento en que se encuentra el procedimiento.
Cuándo solicitar una valoración jurídica
Una citación, una investigación formal o una acusación requieren atención individualizada, especialmente si se refieren a operaciones complejas o a documentación que puede interpretarse de distintas maneras. Antes de efectuar manifestaciones o adoptar decisiones procesales, es prudente comprender el alcance de la imputación y recibir asesoramiento sobre las consecuencias posibles. La valoración debe considerar los datos concretos del caso, no basarse solo en una descripción general del delito.
El delito de blanqueo de capitales en el Código Penal comprende modalidades distintas, y la defensa debe atender a cuál se atribuye, a los hechos que la sustentan y a la prueba disponible. Una revisión jurídica rigurosa puede ayudarle a comprender esos elementos y a valorar los pasos adecuados según la fase procesal, sin prometer un resultado determinado.
Si se enfrenta a una investigación o acusación por blanqueo, solicite una valoración de su caso para analizar la imputación y las circunstancias relevantes con una defensa penal especializada.
Dé el siguiente paso con una valoración jurídica
Si se encuentra ante una investigación o una acusación, disponer de una lectura individualizada de las actuaciones puede ayudarle a comprender qué decisiones requieren atención y qué cuestiones conviene plantear en su defensa. El análisis del delito de blanqueo de capitales en el Código Penal no sustituye el examen de su caso: la estrategia debe ajustarse a los hechos atribuidos, la documentación disponible y la fase del procedimiento.
El despacho presta defensa especializada en delitos de blanqueo de capitales y también gestiona recursos de apelación y casación en procedimientos penales. Cada actuación debe valorarse según las circunstancias concretas, sin anticipar el resultado. Si necesita comprender mejor su situación, solicite una valoración de su caso. Un análisis riguroso puede ofrecerle mayor claridad para afrontar los próximos pasos con criterio y serenidad.
Preguntas frecuentes sobre el blanqueo de capitales
¿Puede condenarse por blanqueo de capitales sin una condena previa por el delito de origen?
Sí. No es imprescindible que exista una sentencia previa y separada por el delito del que proceden los bienes. En el proceso por blanqueo, el tribunal puede examinar si se ha acreditado el origen delictivo y valorar las pruebas relativas a esa cuestión. La ausencia de una condena anterior no elimina ese análisis ni significa, por sí sola, que el origen ilícito esté demostrado.
¿La mera posesión de dinero de origen ilícito constituye blanqueo de capitales?
No automáticamente. El artículo 301.1 incluye la posesión entre las conductas que pueden ser relevantes, pero deben analizarse los demás elementos del supuesto y las circunstancias concretas. Por ejemplo, tener dinero en una cuenta no permite concluir por sí solo que exista delito: importa qué se atribuye a la persona, qué sabía sobre el origen de los fondos y qué pruebas respaldan esa imputación.
¿Qué diferencia hay entre blanqueo doloso y blanqueo por imprudencia grave?
En la modalidad dolosa del artículo 301, la imputación se refiere a una conducta realizada con conocimiento del origen delictivo de los bienes. El apartado 3 contempla específicamente la imprudencia grave, que requiere valorar si la actuación encaja en esa previsión legal, no solo si hubo un descuido o una operación irregular. La diferencia puede afectar a la calificación y a la pena aplicable, según los hechos acreditados.
¿Qué puede hacer si recibe una citación como investigado por blanqueo de capitales?
Revise la citación para comprobar qué autoridad la emite, la fecha y el motivo indicado, y no la ignore. Antes de declarar o tomar decisiones procesales, procure conocer qué hechos se le atribuyen y consulte con un abogado penalista. Reúna la documentación relacionada con las operaciones mencionadas; la defensa podrá analizar la imputación y la prueba disponible conforme a la regulación del delito de blanqueo de capitales en el Código Penal.