¿Puede la aseguradora exigirle que devuelva lo que pagó a las personas perjudicadas solo porque dio positivo en alcoholemia? La respuesta no depende únicamente del resultado del control: el derecho de repetición de la aseguradora por positivo en alcoholemia debe apoyarse en una base legal o contractual y en pruebas suficientes. Recibir una reclamación así puede generar preocupación, especialmente si la indemnización abonada es elevada, pero no significa que deba aceptar sin revisar sus motivos, destinatarios y cuantía.
En este artículo explicamos el papel del artículo 10 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, y por qué un positivo, la posible responsabilidad penal y la reclamación civil son cuestiones relacionadas, pero distintas. También veremos qué comprobar en la póliza, cómo revisar las pruebas sobre la influencia del alcohol en el accidente, qué documentos respaldan los pagos reclamados y qué plazo debe analizarse. Conocer estos elementos le ayudará a valorar cómo responder y si hay motivos para impugnar la reclamación.
Puntos clave
- El derecho de repetición de la aseguradora por positivo en alcoholemia no convierte cualquier resultado positivo en una deuda automática.
- Compruebe qué fundamento legal o cláusula de la póliza invoca la compañía y si la documentación acredita sus requisitos.
- Contraste las cantidades reclamadas con los justificantes de pago y los daños que la aseguradora atribuye al accidente.
- Revise la reclamación, las comunicaciones y las fechas relevantes. No la ignore ni dé por hecho qué plazo se aplica.
- Analizar por separado la defensa penal y la responsabilidad civil puede ayudar a valorar las pruebas y las posibles vías para responder.
Qué significa el derecho de repetición de la aseguradora por alcoholemia
El derecho de repetición es la facultad de una aseguradora de reclamar a determinadas personas el reembolso de cantidades que ya ha pagado a terceros perjudicados, cuando existe una causa legal o contractual que lo permite. No significa que la compañía pueda reclamar automáticamente todo lo abonado tras un accidente. Hay que revisar quién reclama, a quién, por qué conceptos y con qué fundamento.
Conviene distinguir entre la indemnización a terceros, como las personas lesionadas o las propietarias de bienes dañados, y la cobertura de los daños del propio vehículo asegurado. La repetición se refiere a recuperar pagos realizados a terceros; los daños propios se analizan según las coberturas y exclusiones de la póliza. Para entender la relación entre aseguradora, tomador y asegurado, puede consultarse esta explicación general del contrato de seguro, sin confundirla con una fuente normativa.
Qué regula la ley sobre responsabilidad civil y seguro del automóvil
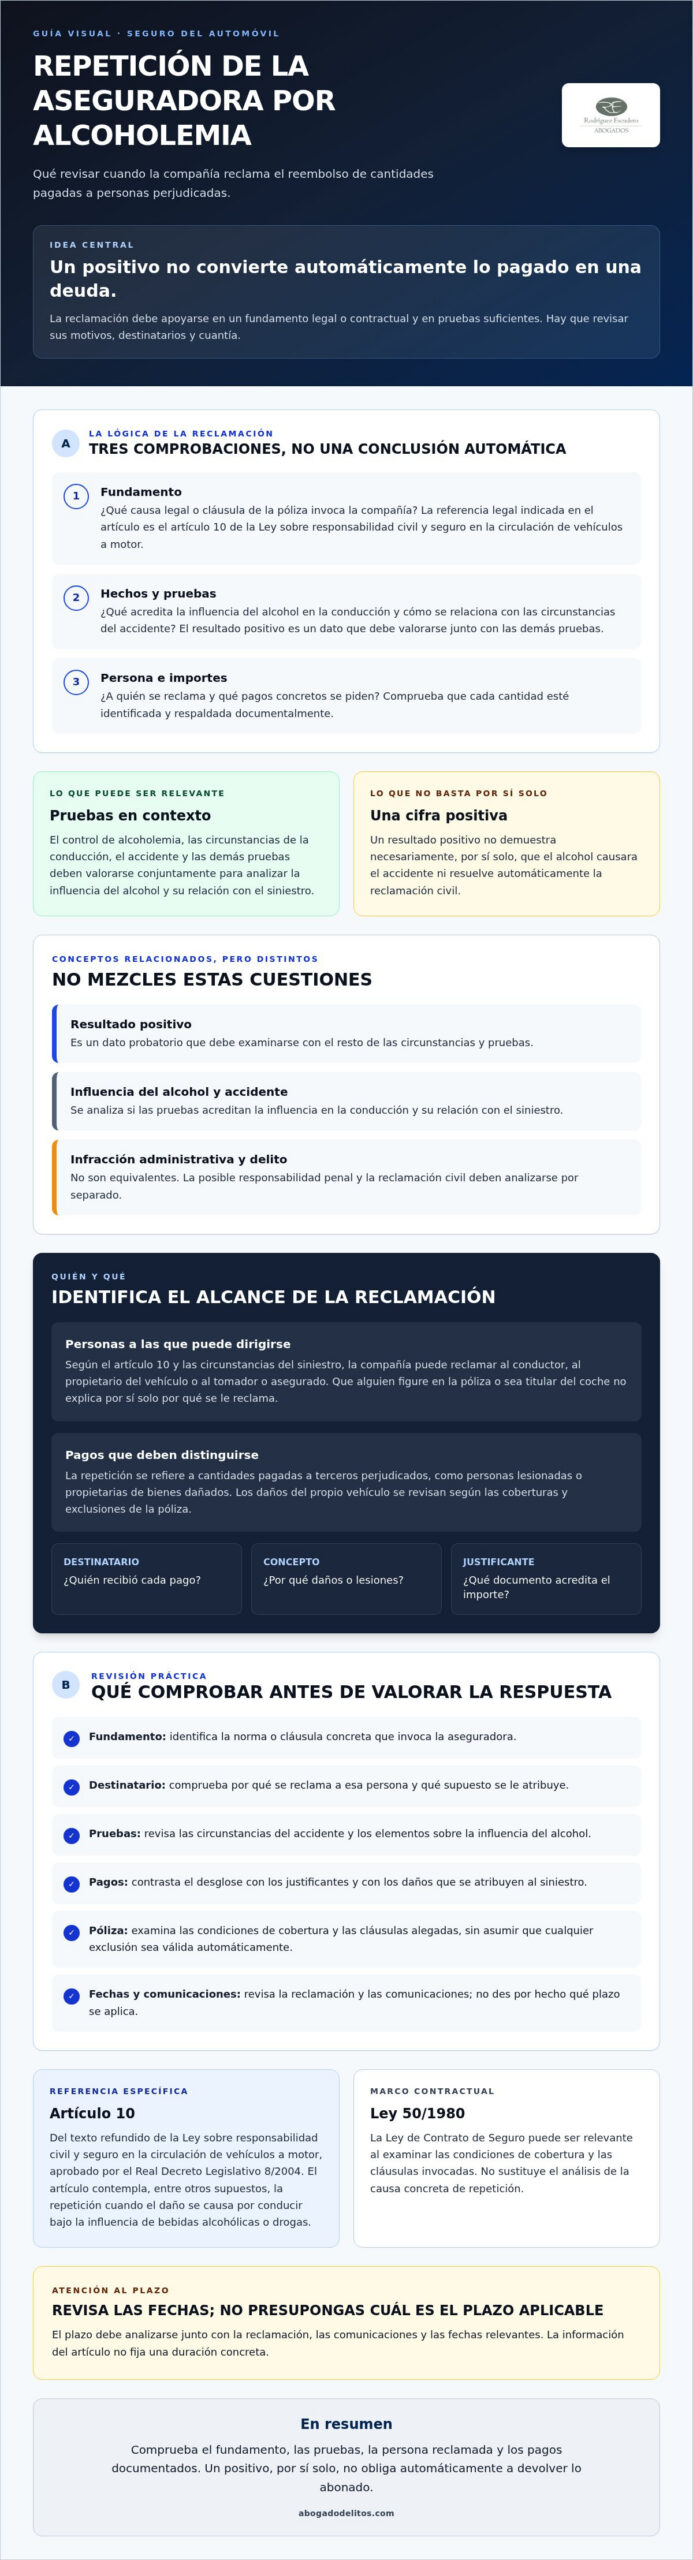
El artículo 10 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, aprobado por el Real Decreto Legislativo 8/2004, contempla la repetición, entre otros supuestos, cuando el daño se causa por la conducción bajo la influencia de bebidas alcohólicas o drogas. Para estudiar un caso concreto, debe comprobarse la versión vigente de la norma en una fuente oficial.
Un resultado positivo en un control no demuestra por sí solo todos los elementos necesarios para validar una reclamación. Hay que revisar las pruebas sobre las circunstancias del accidente y la influencia del alcohol en la conducción, además del fundamento legal o contractual que invoque la compañía. Por eso, el derecho de repetición de la aseguradora por positivo en alcoholemia requiere analizar los hechos, no extraer una conclusión automática de una cifra aislada.
A quién puede reclamar la compañía y qué cantidades reclama
Según el artículo 10 y las circunstancias del siniestro, la reclamación puede dirigirse contra el conductor, el propietario del vehículo o el tomador o asegurado. Que una persona figure en la póliza o sea titular del coche no basta, por sí solo, para explicar por qué se le reclama. Compruebe qué supuesto legal o cláusula se invoca respecto de esa persona.
Pida y contraste el desglose de los pagos reclamados. Puede incluir indemnizaciones a terceros y otros conceptos que la aseguradora atribuya al siniestro, pero cada importe debe estar identificado y respaldado documentalmente. Compruebe, en particular:
- Quién recibió cada pago y por qué daños o lesiones.
- Qué justificantes acreditan las cantidades abonadas.
- Si se incluyen daños propios del vehículo, que deben distinguirse de las indemnizaciones a terceros y revisarse según la póliza.
Contrastar la ley, el contrato y los justificantes permite comprobar si la reclamación está dirigida contra la persona adecuada y si la cuantía tiene respaldo suficiente.
Cuándo puede reclamar la aseguradora tras un positivo en alcoholemia
La aseguradora no puede justificar la repetición únicamente con el resultado positivo de un control. Debe explicar qué norma o cláusula invoca y aportar elementos que permitan comprobar los hechos y los pagos en los que basa su reclamación. La referencia legal específica es el artículo 10 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. Conviene consultar su redacción vigente en una fuente oficial y leerla junto con la póliza y las circunstancias del accidente.
También puede ser relevante el marco general de la Ley 50/1980, de Contrato de Seguro, especialmente al examinar las condiciones de cobertura y las cláusulas alegadas por la compañía. Esa referencia, sin embargo, no sustituye el análisis de la causa concreta de repetición ni convierte automáticamente en válida cualquier exclusión contractual.
Positivo en alcoholemia, influencia y delito: conceptos distintos
Una lectura positiva es un dato probatorio, no una conclusión completa sobre la responsabilidad civil. Debe valorarse junto con las circunstancias de la conducción, el accidente y las demás pruebas para determinar si se acredita la influencia del alcohol y su relación con el siniestro. El resultado positivo, por sí solo, no demuestra necesariamente que el alcohol causara el accidente.
Además, infracción administrativa y delito no son equivalentes. Para conductores sujetos al límite general, una tasa de entre 0,25 y 0,60 mg/l en aire espirado puede constituir una infracción administrativa; superar 0,60 mg/l puede integrar el delito previsto en el artículo 379.2 del Código Penal. También puede apreciarse delito por conducir bajo la influencia del alcohol aunque no se alcance esa cifra, si se acredita dicha influencia. Los límites aplicables dependen del conductor y de la normativa vigente, que debe verificarse al estudiar el caso.
Revise el atestado, las mediciones y las pruebas practicadas, además de cualquier resolución administrativa o judicial. Una condena penal puede ser relevante, pero la reclamación de la aseguradora tiene su propio fundamento y alcance civil. No conviene confundir ambos análisis.
Qué debe justificar la aseguradora para sostener su reclamación
Compruebe si la comunicación identifica claramente la base legal o contractual, a quién reclama y por qué. La documentación debe permitir verificar los pagos, sus destinatarios y los conceptos incluidos. También debe explicar cómo conecta la alcoholemia con el accidente y con las cantidades que exige.
- Contraste el relato de la reclamación con el atestado y con la resolución, si existe.
- Revise los justificantes de los pagos efectuados a las personas perjudicadas.
- Compruebe si la póliza contiene la cláusula invocada y si puede aplicarse a esos hechos.
La valoración depende de las pruebas, del contrato y de la norma aplicable, por lo que no hay una respuesta uniforme para todos los casos. Si necesita revisar cómo se relacionan las actuaciones penales con la reclamación civil, puede consultar información sobre defensa en delitos contra la seguridad vial.
¿Un positivo obliga siempre a devolver lo pagado por la aseguradora?
No. Un resultado positivo no impone por sí solo la obligación de reembolsar a la aseguradora. Para valorar el derecho de repetición de la aseguradora por positivo en alcoholemia hay que analizar el fundamento de la reclamación, los hechos acreditados, los pagos efectuados y, cuando corresponda, las condiciones de la póliza. La vía administrativa, el proceso penal y la reclamación civil pueden estar relacionados, pero no son equivalentes ni tienen necesariamente el mismo objeto.
| Situación | Qué se examina | Qué no determina por sí sola |
|---|---|---|
| Positivo administrativo | La infracción y las pruebas de alcoholemia dentro del procedimiento administrativo. | Que exista delito o que deba reembolsarse automáticamente lo pagado por la aseguradora. |
| Condena penal | Los hechos y la responsabilidad penal declarados en la resolución. | El importe ni la procedencia de cualquier reclamación civil de repetición. |
| Reclamación civil de la aseguradora | La base legal o contractual, los hechos relevantes y los pagos reclamados a la persona demandada. | Que la reclamación sea válida solo porque hubo un positivo o una actuación penal. |
Qué cambia si hubo condena, archivo o ausencia de juicio penal
Una condena puede aportar hechos relevantes para la reclamación civil, pero hay que revisar qué declara exactamente y cómo se relaciona con el pago cuya devolución se solicita. Si el procedimiento se archivó, terminó con absolución o no llegó a celebrarse, eso tampoco resuelve automáticamente la cuestión civil. Habrá que examinar el expediente, las pruebas disponibles y el fundamento que invoca la compañía.
Por tanto, no conviene responder basándose únicamente en el resultado penal. La cuestión es si la aseguradora puede sostener su reclamación concreta conforme a la ley, el contrato y los hechos acreditados.
Qué cláusulas de la póliza conviene revisar
Localice la póliza vigente en la fecha del accidente y revise las exclusiones, las cláusulas de repetición y cualquier referencia expresa a la conducción con alcohol. Compruebe también las condiciones particulares y generales, cómo se incorporó la cláusula al contrato y si resulta aplicable al supuesto descrito por la aseguradora.
En la cobertura voluntaria, una exclusión que limite derechos puede estar sujeta a requisitos formales, incluida su aceptación expresa en los términos previstos por la ley. No basta con encontrar una mención al alcohol para concluir que la cláusula es válida o inválida. Hay que revisar su redacción, presentación y aceptación, junto con los documentos del caso.
Cómo revisar y responder una reclamación de repetición por alcoholemia
Recibir una reclamación puede preocupar, pero no conviene contestarla de forma precipitada ni dejarla sin respuesta. Revise el derecho de repetición de la aseguradora por positivo en alcoholemia paso a paso: identifique quién reclama y a quién, qué fundamento invoca, qué hechos considera probados y cómo calcula la cantidad. Separe lo que reconoce, lo que discute y los importes que todavía no están justificados.
Documentos que conviene reunir antes de responder
Antes de contestar, reúna la póliza vigente en la fecha del accidente, la reclamación recibida, el desglose y los justificantes de los pagos, el atestado, las pruebas de alcoholemia y las resoluciones o comunicaciones relacionadas con el siniestro. Con estos documentos puede contrastar la versión de la compañía con la información disponible e identificar qué falta.
- Revise las condiciones particulares y generales, incluidas las exclusiones o cláusulas sobre alcohol y repetición.
- Compruebe a quién se pagó, por qué conceptos y qué documentos respaldan cada importe reclamado.
- Ordene el atestado, los resultados de las pruebas, las comunicaciones con la aseguradora y las resoluciones administrativas o judiciales, si existen.
Si la compañía no detalla un pago o no explica cómo calcula la suma reclamada, anótelo y solicite la documentación necesaria para verificarlo. Esa falta de información no permite concluir por sí sola que la reclamación sea inválida: hay que valorar el expediente completo.
Plazos, contestación y valoración profesional
El artículo 10 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor establece, con carácter general, un plazo de un año para que la aseguradora ejerza la repetición, contado desde el pago de la indemnización al perjudicado. Para valorar una posible prescripción, compruebe la redacción vigente, la fecha y acreditación del pago y las circunstancias que puedan afectar al cómputo en el caso concreto.
Ese plazo no debe confundirse con el que aparezca en una carta, un requerimiento judicial o una notificación procesal. Cada comunicación puede tener consecuencias y plazos propios. Guarde el sobre o el mensaje, anote la fecha de recepción y compruebe si se trata de una reclamación extrajudicial o de una actuación judicial. No dé por supuesto que el plazo indicado por la compañía coincide con el plazo legal de repetición.
Antes de reconocer una deuda, negociar su pago o dejar vencer un plazo procesal, conviene analizar la póliza, las pruebas y los justificantes con criterio jurídico. Una revisión de la reclamación de responsabilidad civil puede ayudar a valorar conjuntamente los aspectos penales y civiles, sin confundir sus objetivos.
Qué puede aportar un abogado ante la reclamación de la aseguradora
Una reclamación de repetición requiere algo más que revisar la cifra final. Un abogado puede contrastar la póliza aplicable, la carta de la compañía, los justificantes de pago y la documentación del accidente para identificar qué aspectos están acreditados y cuáles necesitan aclaración. Así puede valorar si la aseguradora ha explicado el fundamento legal o contractual de su reclamación y si los conceptos exigidos se corresponden con pagos efectivamente realizados.
La defensa penal y el examen de la responsabilidad civil están relacionados, pero responden a cuestiones diferentes. En el procedimiento penal se analiza, entre otros aspectos, si los hechos constituyen delito y qué responsabilidad penal puede derivarse. Ante el derecho de repetición de la aseguradora por positivo en alcoholemia, también hay que estudiar la norma o cláusula invocada, los pagos a terceros y la conexión entre el siniestro y la causa de repetición. Una resolución penal puede aportar elementos relevantes, aunque no sustituye por sí sola el análisis civil de la reclamación.
Qué revisar en la estrategia jurídica del caso
La revisión profesional puede organizarse en tres planos: el fundamento de la reclamación, las pruebas de los hechos y el alcance económico de lo solicitado. Esto ayuda a distinguir, por ejemplo, una discusión sobre la influencia del alcohol de otra sobre quién fue responsable del accidente o sobre si un pago está justificado.
- Base legal y contractual: comprobar qué norma o condición de la póliza cita la compañía y si corresponde a la versión aplicable en la fecha del siniestro.
- Hechos y pruebas: contrastar el atestado, las pruebas de alcoholemia, las resoluciones y los demás documentos sobre el accidente y la responsabilidad.
- Pagos reclamados: verificar destinatarios, justificantes y conceptos, y señalar los importes que no estén suficientemente acreditados.
Con esa valoración, el profesional puede estudiar si procede contestar solicitando documentación, formular oposición, explorar una negociación o preparar la defensa judicial. La estrategia dependerá del expediente y de los plazos aplicables. No es posible anticipar un resultado sin examinar los documentos.
Cuándo pedir asesoramiento y qué preparar para la consulta
Es aconsejable pedir asesoramiento al recibir un requerimiento de pago y, especialmente, si llega una notificación judicial con un plazo para actuar. Antes de reconocer una deuda o aceptar una propuesta, reúna la póliza completa, la reclamación, los justificantes disponibles, el atestado, los resultados de las pruebas y las comunicaciones o resoluciones relacionadas.
Abogado Delitos trabaja en la defensa de asuntos de seguridad vial y en reclamaciones de responsabilidad civil, ámbitos que pueden requerir un análisis coordinado y diferenciado. Si ha recibido una reclamación, puede solicitar una revisión jurídica del caso para valorar su fundamento y los pasos adecuados, sin que ello implique garantizar un resultado concreto.
Revise la reclamación antes de decidir cómo responder
Un positivo en alcoholemia no convierte automáticamente en válida una reclamación de la aseguradora. Para valorar el derecho de repetición de la aseguradora por positivo en alcoholemia, compruebe el fundamento legal o contractual, las pruebas sobre el accidente y su relación con el alcohol, así como los pagos y conceptos que la compañía pretende recuperar.
La resolución penal puede ser relevante, pero no sustituye el análisis civil de la reclamación. Reúna la póliza, la carta recibida, los justificantes y la documentación del siniestro. Revise también las fechas y los plazos antes de reconocer una deuda o dejar pasar una notificación.
Abogado Delitos presta defensa y representación en delitos contra la seguridad vial y asesora en responsabilidad civil e indemnizaciones derivadas de procesos penales. Una revisión individualizada puede ayudarle a comprender las opciones disponibles, sin anticipar el resultado. Solicite una valoración jurídica de su reclamación para analizar el caso y decidir los siguientes pasos.
Preguntas frecuentes sobre la repetición de la aseguradora por alcoholemia
¿Puede la aseguradora reclamarme si di positivo en alcoholemia?
Sí, puede reclamar en determinados supuestos, pero el positivo no convierte por sí solo la reclamación en válida. El artículo 10 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor contempla la repetición, entre otros casos, por daños causados al conducir bajo la influencia del alcohol. Para valorar el derecho de repetición de la aseguradora por positivo en alcoholemia, revise el fundamento invocado, las pruebas, la póliza y los pagos reclamados.
¿Un positivo en alcoholemia basta para que la aseguradora gane la reclamación?
No necesariamente. La compañía debe justificar los requisitos de la acción que ejercita y acreditar los hechos que fundamentan su reclamación, incluida la influencia del alcohol y su conexión con el accidente, según el caso. Una lectura positiva es un elemento que se valora junto con el atestado, las circunstancias del siniestro y otras pruebas. Compruebe también que las cantidades solicitadas correspondan a pagos acreditados a terceros y a conceptos reclamables.
¿Qué plazo tiene la aseguradora para ejercer el derecho de repetición?
Con carácter general, dispone de un año desde la fecha en que pagó la indemnización al perjudicado. No debe calcularse necesariamente desde el accidente ni desde la recepción de la carta: compruebe el justificante y la fecha exacta del pago. El cómputo puede depender de las circunstancias del asunto. Antes de alegar prescripción, revise la normativa vigente, las comunicaciones y cualquier actuación que pueda afectar al plazo.
¿La aseguradora puede reclamar aunque haya pagado a la víctima?
Sí. El pago a la víctima puede ser precisamente el origen de la cantidad que la aseguradora intenta recuperar mediante la repetición, pero no demuestra por sí mismo que tenga derecho a exigirla al conductor u otra persona. La compañía debe identificar a quién pagó, qué daños o conceptos cubrió y qué fundamento permite reclamar el reembolso. Contraste el desglose y los justificantes con la póliza y la documentación del accidente.
¿Qué documentos necesito para contestar a la reclamación de la aseguradora?
Reúna la carta de reclamación, la póliza completa vigente en la fecha del siniestro y cualquier desglose o justificante de los pagos reclamados. Añada el atestado, los resultados de las pruebas de alcoholemia, las comunicaciones con la compañía y las resoluciones administrativas o judiciales disponibles. Ordenar estos documentos le permitirá identificar qué hechos están acreditados, cuáles discute y qué importes necesitan explicación o respaldo adicional.
¿Una absolución penal impide que la aseguradora reclame el dinero?
No siempre. La absolución es relevante y debe examinarse, pero no permite concluir automáticamente que cualquier reclamación civil de repetición quede excluida. Hay que atender a los hechos declarados en la resolución, al expediente y a la base legal o contractual que invoque la compañía. El análisis civil tiene un objeto propio y requiere comprobar si se acreditan los requisitos de la reclamación concreta, sin equipararla sin más al resultado penal.
¿Debo responder o pagar inmediatamente la reclamación de la compañía?
No pague ni reconozca una deuda de forma precipitada, pero tampoco ignore la comunicación. Compruebe si es una reclamación extrajudicial o una notificación judicial, porque pueden existir plazos distintos para actuar. Guarde la carta y anote la fecha de recepción, revise los documentos y solicite asesoramiento antes de aceptar una propuesta o dejar vencer un plazo procesal. La respuesta adecuada depende del fundamento, las pruebas y las cantidades reclamadas.